考公行测资料分析综合分析 累计表中的季度数据,怎样还原后再比较?
国考行测、省考行测学习。同口径累计量用相邻累计差得到本季度量。环比、比重或平均数需要的每个量都还原到同一季度,再按定义计算。对照不同年份真题的条件、推导与适用边界。
从题面怎样作出判断
先列季度原量,再写比较分式,防止累计与单季混用。
历年真题逐步拆解
河北2019年行测第125题
核对季度与单月混合关系并判断错误陈述
金银珠宝一季度增2.6%、3月降1.2%;百货店增0.9%、专卖店降0.9%;文化办公用品3月降4%;网上实物零售增21%。
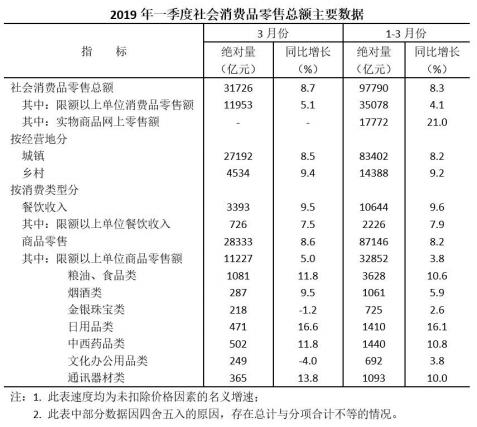
本题用于核对本问适用条件,具体区别见下方“跨年份关系与适用边界”。
题目用这些条件考什么
累计量由不重叠时段相加,累计同比率位于各段同比率之间。
依据题目与来源解析怎样推导
- A所述办公用品同比下降与-4%一致,B所述网购超过20%与21%一致。
- 一季度2.6%大于3月-1.2%,故1—2月增速高于2.6%,C成立。
- 百货店+0.9%与专卖店-0.9%方向相反,D所称相同错误,选D。
误判与错误步骤怎样发生
只比较0.9的绝对数值,会丢失增长与下降方向。
条件变化后怎样调整累计同比率的混合权重是对应上年各段基期量,不能简单取月份平均。
黑龙江2024年公安专项行测第115题
从累计收入表还原季度量,并检验全称、环比与比重阈值
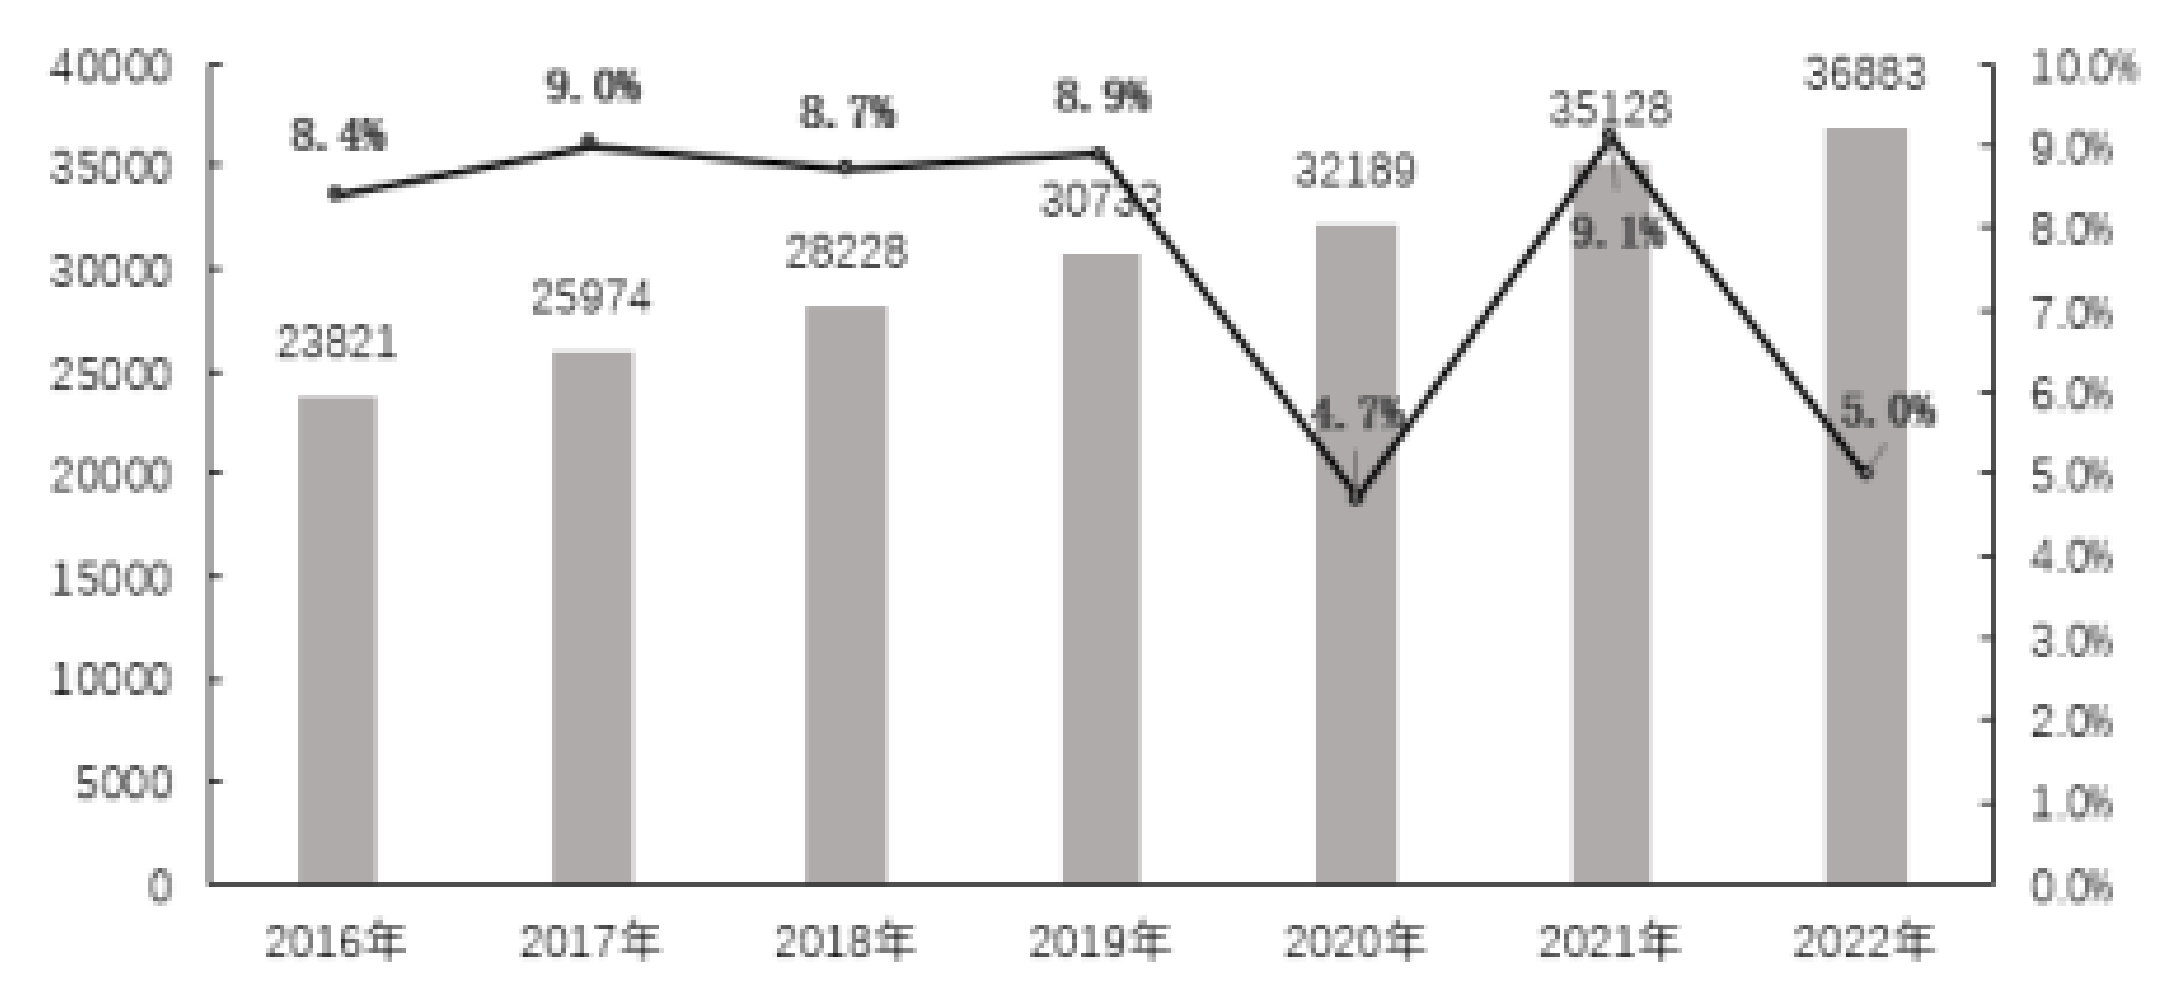
财产净收入一季度920、上半年1665元;经营净收入累计1733、2841、4352、6175元;转移净收入上半年3382、前三季度5157元,可支配收入相应18463、27650元。2020年同比率4.7%。
题目用这些条件考什么
先将累计改为同一季度的数据,再判断各个陈述。
依据题目与来源解析怎样推导
- 二季度财产收入1665-920=745元,环比745/920-1≈-19.02%,A所称增20%以上错误。
- 2020年同比4.7%低于5%,足以否定所有年份均超过5%的B。
- 二季度经营净收入2841-1733=1108元,低于1500元,C错误。
- 三季度转移净收入5157-3382=1775元,可支配收入27650-18463=9187元,占比约19.32%,超过15%,D成立。
误判与错误步骤怎样发生
将上半年1665元当二季度量,会同时改错分子与环比方向。累计经营收入均超过1500元也无法证明每个单季都超过。
条件变化后怎样调整季度比重需要分子分母同时还原同一季度,累计比重不能直接相减。
江苏2024年A类行测第128题
从半年序列比较环比增长量
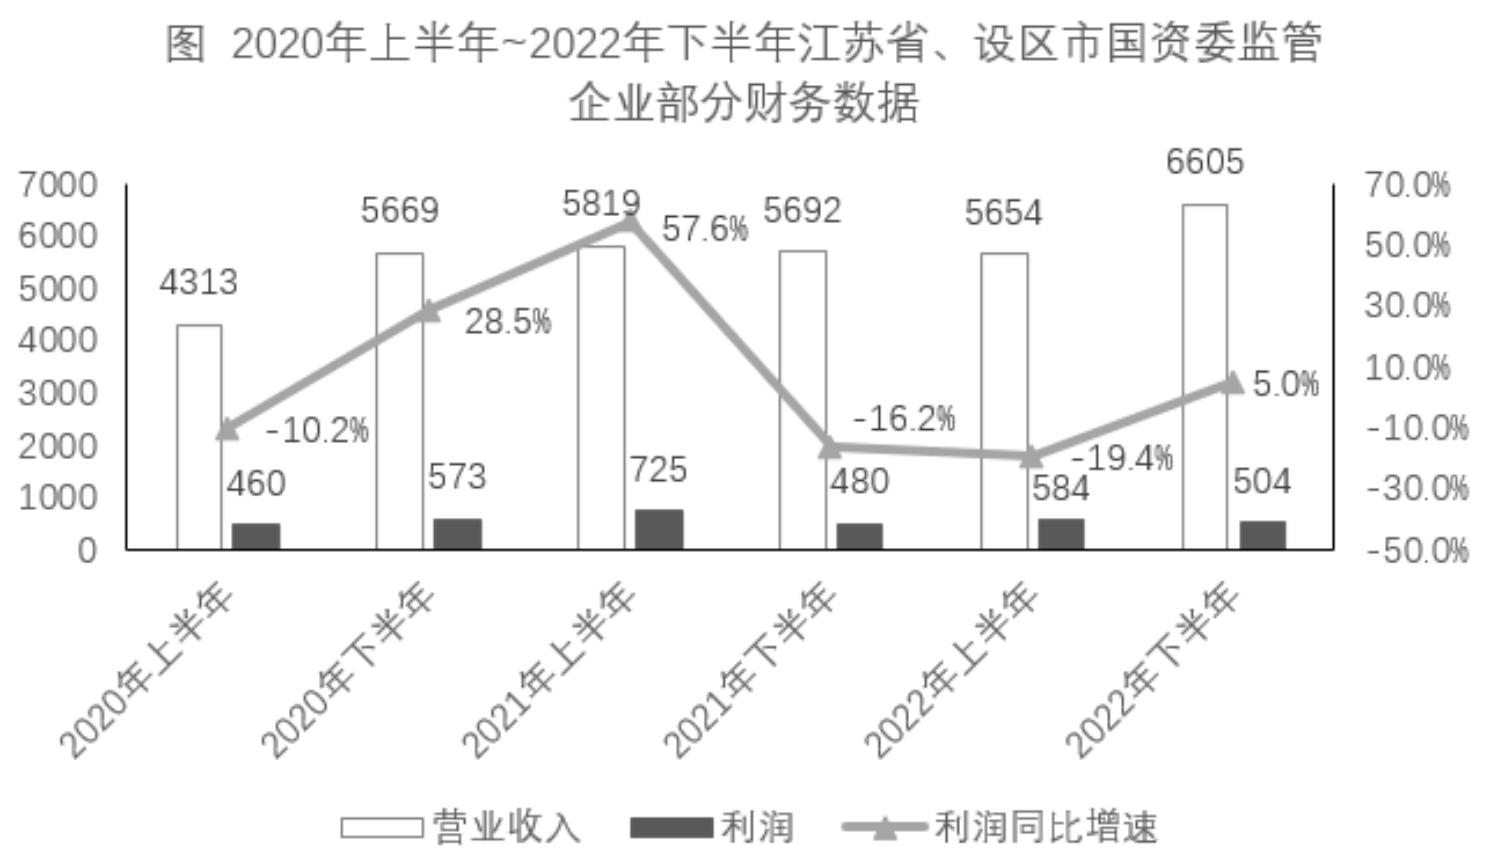
2020年上半年至2022年下半年利润依次460、573、725、480、584、504亿元,2023年上半年678亿元。
题目用这些条件考什么
环比取紧邻前一期,增量做绝对量相减。
依据题目与来源解析怎样推导
- 四候选环比增量分别573-460=113、725-573=152、584-480=104。
- 2023年上半年678-504=174亿元。
- 174最大,选D。
误判与错误步骤怎样发生
用2023上半年减2022上半年得到同比增量,会混淆比较时期。
条件变化后怎样调整图中的折线标的是同比增速,题问环比增量应读利润柱并作差。
这个问题怎样逐步推导
黑龙江2024年二季度财产收入为1665-920=745元。
江苏2024年利润题已经列出单个半年量,可直接相邻作差;河北2019年并列季度与3月同比率,先辨别表中量的性质。
跨年份关系与适用边界
时点存量的差反映净变化,按题目指标另行解释。
用一个演示检验判断
演示,一季度100、上半年230、前三季度390,单季依次100、130、160。
在软件里怎样练习与复盘
在真题训练中按上面的地区、年份、卷型和题号定位完整题目,独立作答后对照完整题目、来源解析与本站推导。复盘时记录“累计表中的季度数据,怎样还原后再比较?”对应的题面依据和第一步判断。
在对应知识页中对照同一关系的题目,复盘只保留自己漏读的条件、第一步错误与下次检查动作,再换一题独立作答。
常见问题
累计表中的季度数据,怎样还原后再比较?
同口径累计量用相邻累计差得到本季度量。环比、比重或平均数需要的每个量都还原到同一季度,再按定义计算。