考公行测资料分析综合分析 只判断是否超过阈值,怎样用乘法替代除法?
国考行测、省考行测学习。正分母下,X/N>p等价于X>Np。把比例阈值转成部分量阈值后直接比较,严格不等号与单位一同保留。对照不同年份真题的条件、推导与适用边界。
从题面怎样作出判断
先确认N为正,再乘出阈值,避免进行无必要的长除法。
历年真题逐步拆解
黑龙江2024年公安专项行测第115题
从累计收入表还原季度量,并检验全称、环比与比重阈值
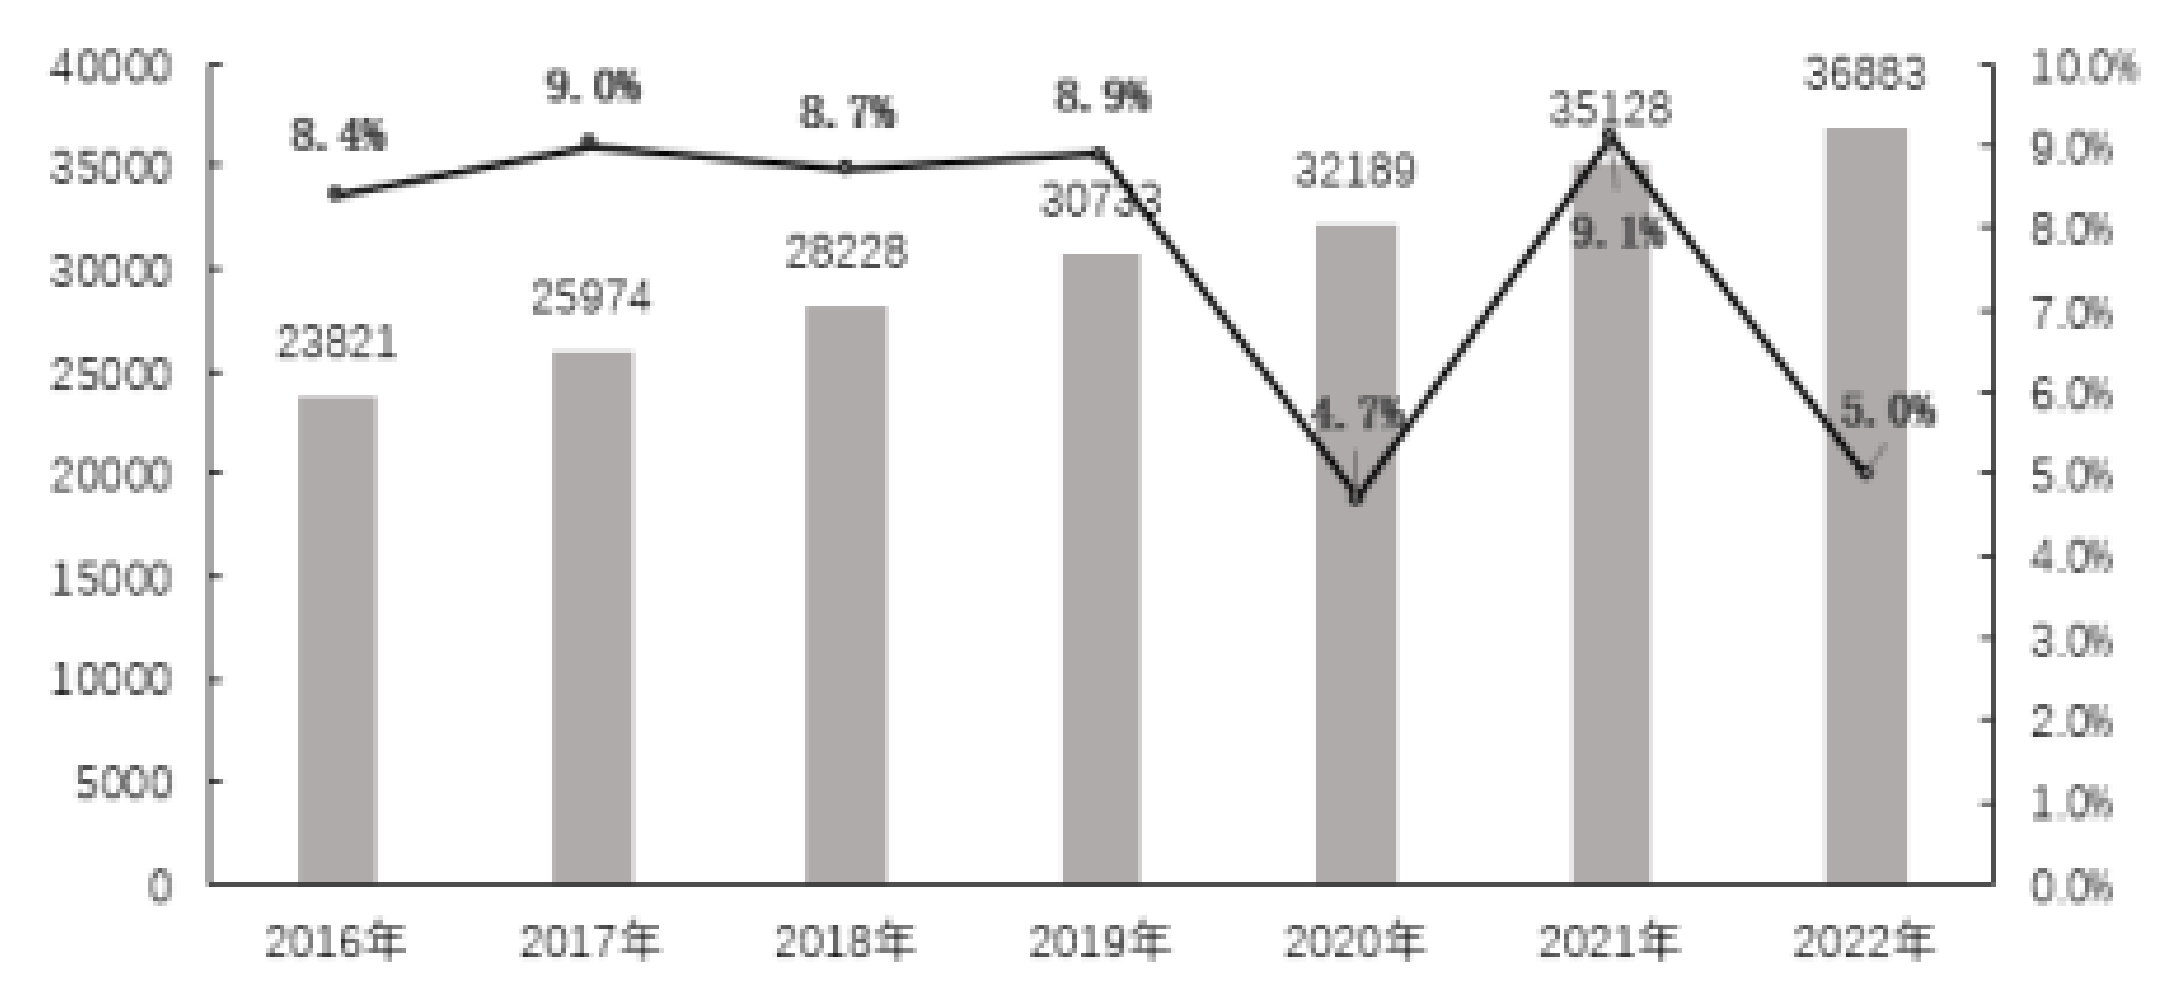
财产净收入一季度920、上半年1665元;经营净收入累计1733、2841、4352、6175元;转移净收入上半年3382、前三季度5157元,可支配收入相应18463、27650元。2020年同比率4.7%。
题目用这些条件考什么
先将累计改为同一季度的数据,再判断各个陈述。
依据题目与来源解析怎样推导
- 二季度财产收入1665-920=745元,环比745/920-1≈-19.02%,A所称增20%以上错误。
- 2020年同比4.7%低于5%,足以否定所有年份均超过5%的B。
- 二季度经营净收入2841-1733=1108元,低于1500元,C错误。
- 三季度转移净收入5157-3382=1775元,可支配收入27650-18463=9187元,占比约19.32%,超过15%,D成立。
误判与错误步骤怎样发生
将上半年1665元当二季度量,会同时改错分子与环比方向。累计经营收入均超过1500元也无法证明每个单季都超过。
条件变化后怎样调整季度比重需要分子分母同时还原同一季度,累计比重不能直接相减。
国考2025年地市级行测第111题
合计全国五批次上市企业后判断城市占比超过5%的数量
全国五批次上市企业39、198、229、282、134家;城市表上市企业排名前列73、73、64、41。
题目用这些条件考什么
分子分母都选上市企业数量,全国合计由五批次累计,排名信息用于排除未列后续城市。
依据题目与来源解析怎样推导
- 全国上市企业合计39+198+229+282+134=882家。
- 超过5%要求城市数量>44.1家,73、73、64满足,第四名41已低于阈值。
- 全国排名后续城市也不超过第四名,满足城市共3个,选C。
误判与错误步骤怎样发生
把所有小巨人企业当上市企业,或把表内十城合计当全国,会错配分母。
条件变化后怎样调整若表格仅列部分城市且没有全国排名,不能据表外缺失直接断言全部城市数量。
这个问题怎样逐步推导
黑龙江2024年1775>9187×15%可直接证明三季度占比超过15%。
国考2025年全国882家,5%门槛44.1家,逐城市对照即可。
跨年份关系与适用边界
分母不同的对象分别计算阈值,无法共用一个门槛。
用一个演示检验判断
演示,分母800、阈值5%,比较分子是否大于40即可。
在软件里怎样练习与复盘
在真题训练中按上面的地区、年份、卷型和题号定位完整题目,独立作答后对照完整题目、来源解析与本站推导。复盘时记录“只判断是否超过阈值,怎样用乘法替代除法?”对应的题面依据和第一步判断。
在对应知识页中对照同一关系的题目,复盘只保留自己漏读的条件、第一步错误与下次检查动作,再换一题独立作答。
常见问题
只判断是否超过阈值,怎样用乘法替代除法?
正分母下,X/N>p等价于X>Np。把比例阈值转成部分量阈值后直接比较,严格不等号与单位一同保留。