考公行测资料分析综合分析 综合判断计算太多,怎样决定暂时跳过?
国考行测、省考行测学习。先检查是否有读数、方向、量词反例等低成本判断,再估剩余步骤。依据个人限时练习中的用时与正确率、当前剩余题量决定继续或标记回访。对照不同年份真题的条件、推导与适用边界。
从题面怎样作出判断
写下已确认结论和下一步所需数据,回访时接着处理。
历年真题逐步拆解
福建2021年行测第120题
核验利润、间隔增长和跨年份地区比较三条陈述
2020年利润1187亿元、增13.2%;数据服务增29.5%,前一年25.6%;中部448.1亿元增3.4%,前一年56.5%;西部497.2亿元增6.9%,前一年22.1%。
题目用这些条件考什么
每条陈述分别建立对应年份的基期或间隔关系。
依据题目与来源解析怎样推导
- 2019年利润1187/1.132≈1048.59亿元,超过1000,①成立。
- 数据服务两年增长1.295×1.256-1=62.652%,不到70%,②成立。
- 2019年中部约433.37、西部465.11亿元;2018年再分别除1.565、1.221,约276.91、380.92亿元,③成立。三条成立选D。
误判与错误步骤怎样发生
两年增速直接相加会遗漏复合项,地区比较只看现期量也无法核实两个基期。
条件变化后怎样调整综合题每个序号都需独立核对,确认题目最终问成立条数还是错误组合。
黑龙江2024年公安专项行测第115题
从累计收入表还原季度量,并检验全称、环比与比重阈值
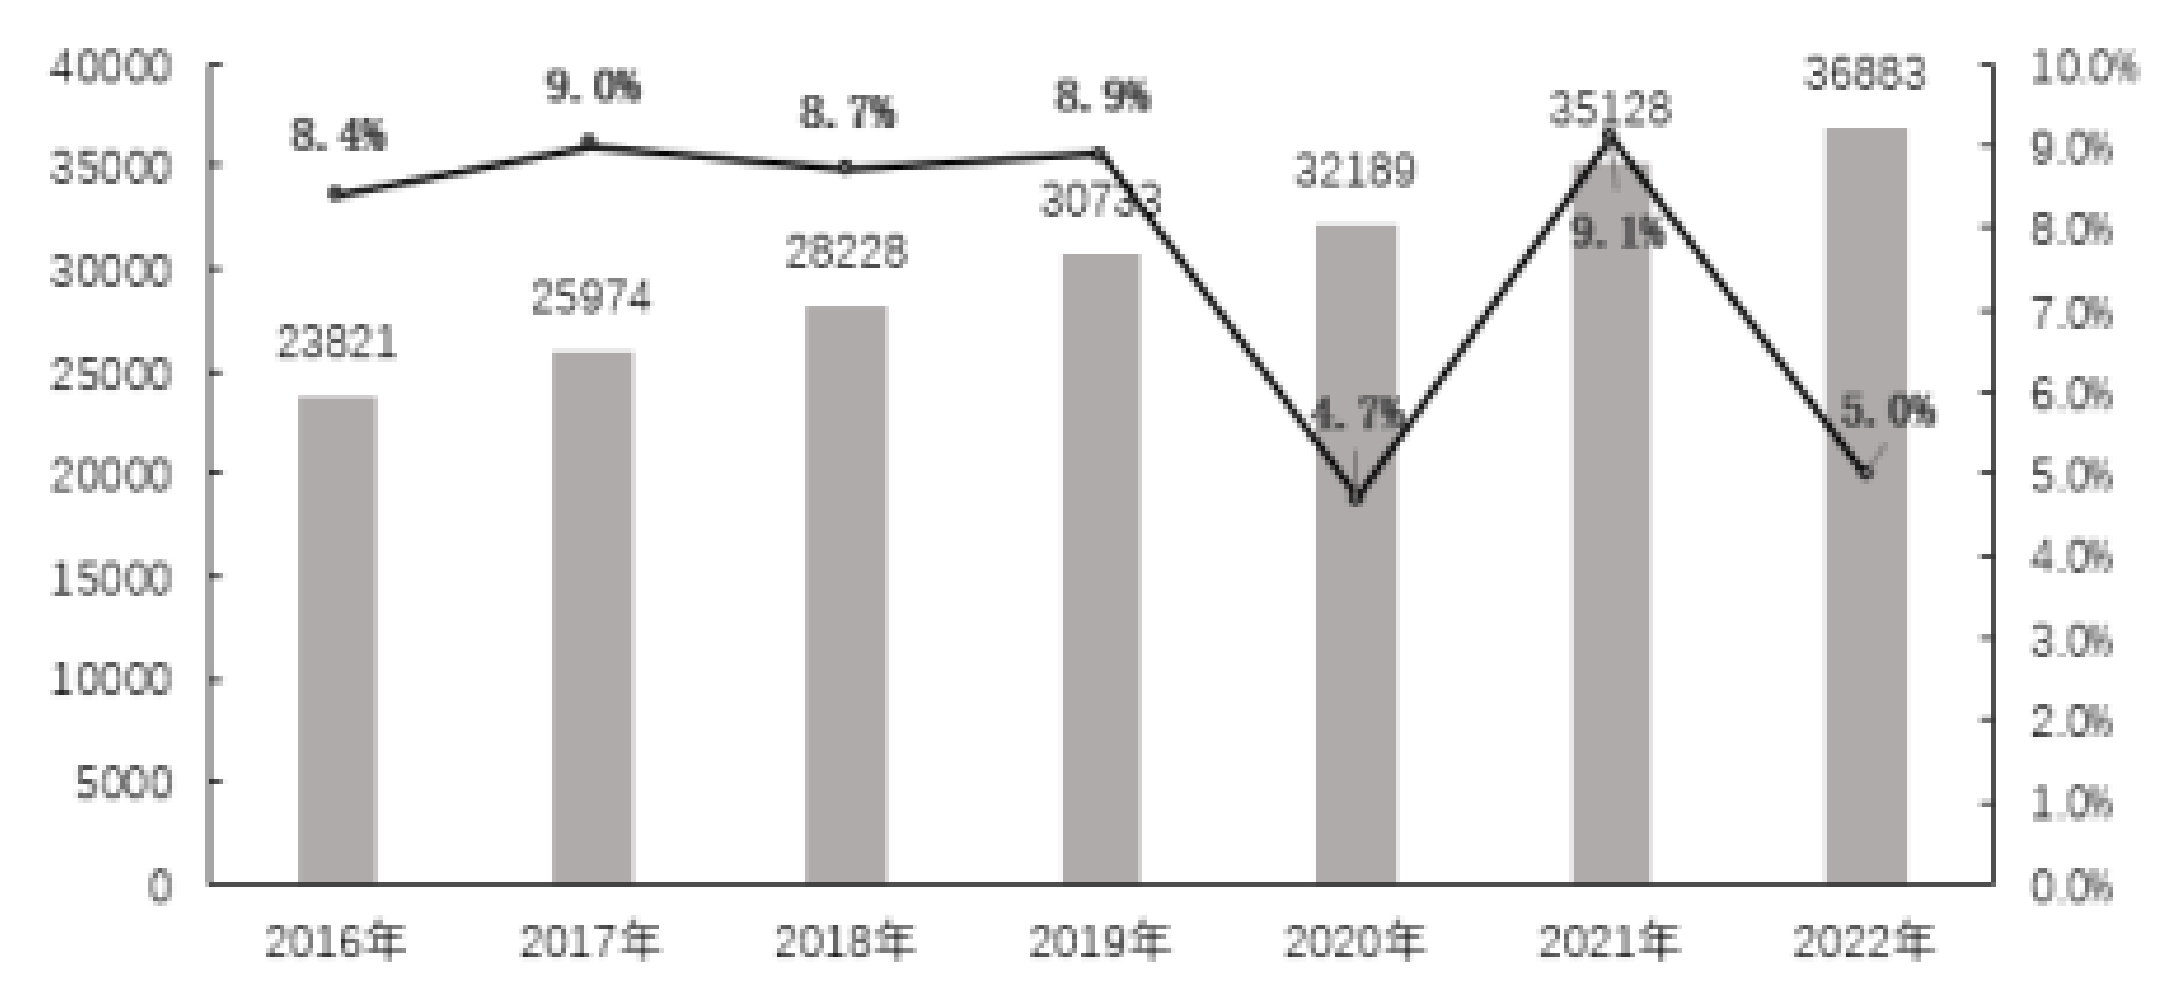
财产净收入一季度920、上半年1665元;经营净收入累计1733、2841、4352、6175元;转移净收入上半年3382、前三季度5157元,可支配收入相应18463、27650元。2020年同比率4.7%。
题目用这些条件考什么
先将累计改为同一季度的数据,再判断各个陈述。
依据题目与来源解析怎样推导
- 二季度财产收入1665-920=745元,环比745/920-1≈-19.02%,A所称增20%以上错误。
- 2020年同比4.7%低于5%,足以否定所有年份均超过5%的B。
- 二季度经营净收入2841-1733=1108元,低于1500元,C错误。
- 三季度转移净收入5157-3382=1775元,可支配收入27650-18463=9187元,占比约19.32%,超过15%,D成立。
误判与错误步骤怎样发生
将上半年1665元当二季度量,会同时改错分子与环比方向。累计经营收入均超过1500元也无法证明每个单季都超过。
条件变化后怎样调整季度比重需要分子分母同时还原同一季度,累计比重不能直接相减。
这个问题怎样逐步推导
福建2021年有利润基期、两年复合率和地区双基期三种计算,任务成本可逐项拆开。
黑龙江2024年存在直接反例和累计差,完整计算前可先筛去部分错误项。
跨年份关系与适用边界
固定秒数与题目难度按个人实测调整,计数题回访后仍需补全。
用一个演示检验判断
演示,四项已核对两项,第三项需两次还原,剩余题很多时保留已查记录并标记回访。
在软件里怎样练习与复盘
在真题训练中按上面的地区、年份、卷型和题号定位完整题目,独立作答后对照完整题目、来源解析与本站推导。复盘时记录“综合判断计算太多,怎样决定暂时跳过?”对应的题面依据和第一步判断。
在对应知识页中对照同一关系的题目,复盘只保留自己漏读的条件、第一步错误与下次检查动作,再换一题独立作答。
常见问题
综合判断计算太多,怎样决定暂时跳过?
先检查是否有读数、方向、量词反例等低成本判断,再估剩余步骤。依据个人限时练习中的用时与正确率、当前剩余题量决定继续或标记回访。