考公行测资料分析增长问题 基期是零或负数,能直接套普通增速公式吗?
国考行测、省考行测学习。基期为零时(A-B)/B没有定义。基期为负时代数比值虽可算,正负方向与通常增长解读可能不同,统计材料也可能使用另行规定的指标。对照不同年份真题的条件、推导与适用边界。
从题面怎样作出判断
先看基期数值与材料注释,必要时直接报告增加多少、扭亏或亏损变化。
历年真题逐步拆解
吉林2016年甲级行测第99题
由整体与税收收入反推非税收入增速
1—8月公共预算收入110178亿元增6%,其中税收92637亿元增7.3%。
本题用于核对本问适用条件,具体区别见下方“跨年份关系与适用边界”。
题目用这些条件考什么
加减关系分别用于现期和基期,再求非税部分增长率。
依据题目与来源解析怎样推导
- 非税现期110178-92637=17541亿元。
- 非税基期110178/1.06-92637/1.073≈17606.93亿元。
- 非税率17541/17606.93-1≈-0.374%,对应下降0.4%,选C。
误判与错误步骤怎样发生
用现期收入作为混合权重会产生偏差,本题采用各部分基期复算。
条件变化后怎样调整混合居中可先判断相对大小,精确反推仍需正确权重与可加口径。
河北2019年行测第125题
核对季度与单月混合关系并判断错误陈述
金银珠宝一季度增2.6%、3月降1.2%;百货店增0.9%、专卖店降0.9%;文化办公用品3月降4%;网上实物零售增21%。
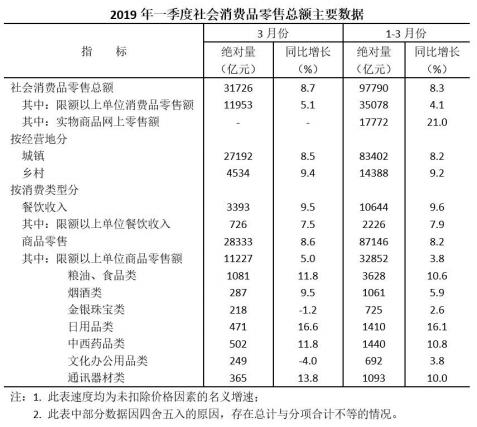
本题用于核对本问适用条件,具体区别见下方“跨年份关系与适用边界”。
题目用这些条件考什么
累计量由不重叠时段相加,累计同比率位于各段同比率之间。
依据题目与来源解析怎样推导
- A所述办公用品同比下降与-4%一致,B所述网购超过20%与21%一致。
- 一季度2.6%大于3月-1.2%,故1—2月增速高于2.6%,C成立。
- 百货店+0.9%与专卖店-0.9%方向相反,D所称相同错误,选D。
误判与错误步骤怎样发生
只比较0.9的绝对数值,会丢失增长与下降方向。
条件变化后怎样调整累计同比率的混合权重是对应上年各段基期量,不能简单取月份平均。
这个问题怎样逐步推导
吉林2016年非税收入的基期仍为正,出现负增长适用普通公式。
河北2019年正规模零售指标的负增速也属于正基期下降,与负基期情况不同,作为条件边界。
跨年份关系与适用边界
本页对零负基期使用定义演示,所引真题用于核对正基期负增长的区别。
用一个演示检验判断
演示,基期0变为10,绝对增加10,普通增长率无法定义;-100变-50时,直接代数得-50%,解释需结合亏损口径。
在软件里怎样练习与复盘
在真题训练中按上面的地区、年份、卷型和题号定位完整题目,独立作答后对照完整题目、来源解析与本站推导。复盘时记录“基期是零或负数,能直接套普通增速公式吗?”对应的题面依据和第一步判断。
在对应知识页中对照同一关系的题目,复盘只保留自己漏读的条件、第一步错误与下次检查动作,再换一题独立作答。
常见问题
基期是零或负数,能直接套普通增速公式吗?
基期为零时(A-B)/B没有定义。基期为负时代数比值虽可算,正负方向与通常增长解读可能不同,统计材料也可能使用另行规定的指标。