考公行测资料分析特殊指标 错在分母还是错在口径,复盘怎样区分?
国考行测、省考行测学习。先对照所求指标的定义,再核对实际取数的主体、年份和范围。公式分母选错记录指标识别错误,公式正确却取错对象记录数据口径错误,再独立重算。对照不同年份真题的条件、推导与适用边界。
从题面怎样作出判断
保存题目原问、自己的式子和取数位置,定位首次发生错误的步骤。
历年真题逐步拆解
山东2021年行测第86题
求住宿餐饮增量占整体增量的比例
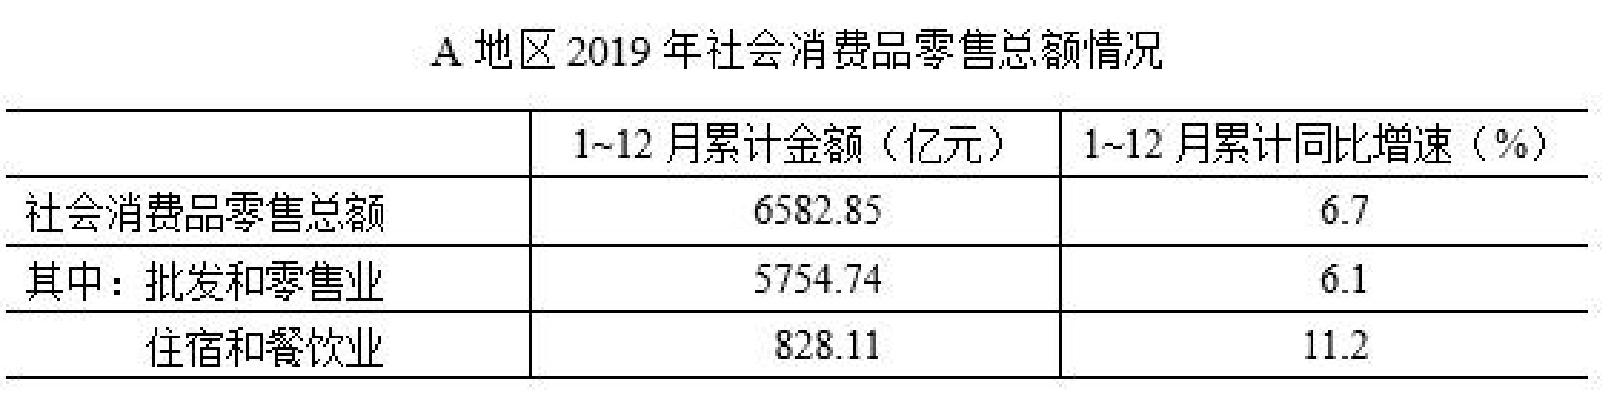
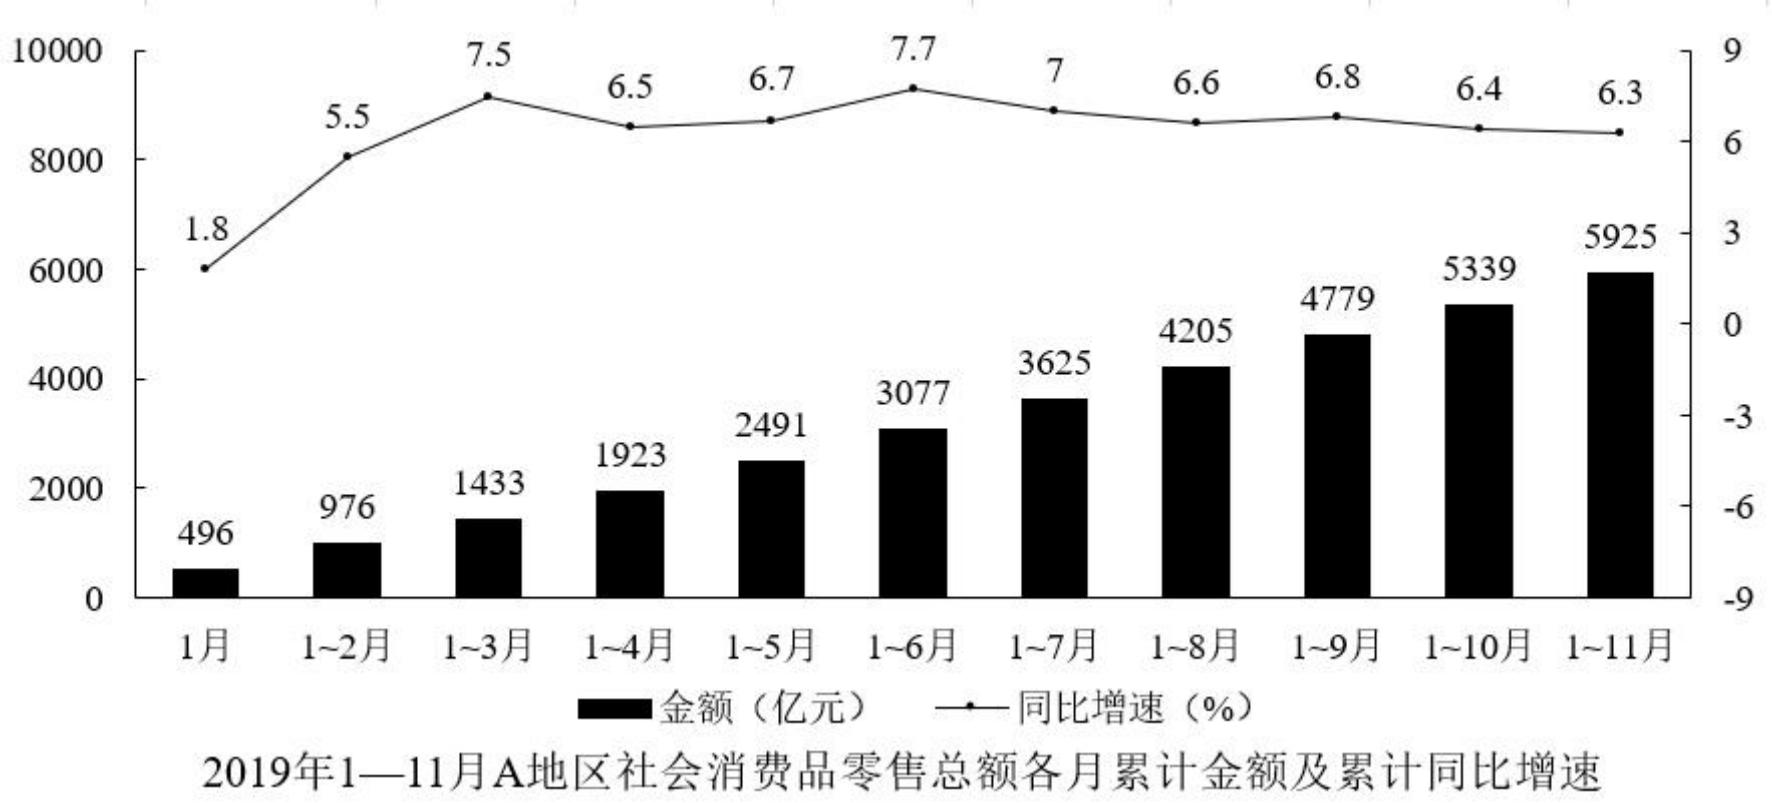
2019年总零售6582.85亿元增6.7%,住宿餐饮828.11亿元增11.2%。
题目用这些条件考什么
增长贡献率使用部分增量除整体增量。
依据题目与来源解析怎样推导
- 部分增量828.11×.112/1.112≈83.41亿元。
- 整体增量6582.85×.067/1.067≈413.36亿元。
- 贡献率约20.18%,选B。
误判与错误步骤怎样发生
用828.11/6582.85算出的是现期份额,无法回答新增量贡献。
条件变化后怎样调整拉动增长率等于部分增量除整体基期量,分母与增长贡献率不同。
江苏2024年A类行测第127题
由两种百分点变化还原同一时点的资产负债率差
2023年6月末合计资产负债率63.6%,较上年末升0.8个百分点;其中省监管企业64.8%,下降0.1个百分点。
题目用这些条件考什么
分别还原2022年末两个比率,再求百分点差。
依据题目与来源解析怎样推导
- 省监管企业2022年末负债率64.8%+0.1%=64.9%。
- 合计2022年末负债率63.6%-0.8%=62.8%。
- 差64.9%-62.8%=2.1个百分点,选C。
误判与错误步骤怎样发生
用2023年末或2023年6月末的64.8%-63.6%,会混淆目标时点。
条件变化后怎样调整若要求负债额,需再乘同一时点的资产总额;百分率差本身无法代替金额。
这个问题怎样逐步推导
山东2021年把增量贡献写成现期份额,首次错误在指标定义。
江苏2024年负债率公式明确却使用6月末替代上年末,首次错误在目标时点。
跨年份关系与适用边界
多步错误按依赖顺序修正,重算后再检查单位与最终问法。
用一个演示检验判断
演示,要求增长贡献却写部分现期/整体现期,先改为增量/增量;写对公式但取上半年代全年,再修正期间。
在软件里怎样练习与复盘
在真题训练中按上面的地区、年份、卷型和题号定位完整题目,独立作答后对照完整题目、来源解析与本站推导。复盘时记录“错在分母还是错在口径,复盘怎样区分?”对应的题面依据和第一步判断。
在对应知识页中对照同一关系的题目,复盘只保留自己漏读的条件、第一步错误与下次检查动作,再换一题独立作答。
常见问题
错在分母还是错在口径,复盘怎样区分?
先对照所求指标的定义,再核对实际取数的主体、年份和范围。公式分母选错记录指标识别错误,公式正确却取错对象记录数据口径错误,再独立重算。